
ตารางต้นทุนข้าวต่อไร่ที่ใช้ได้จริงไม่ควรมีเพียงช่อง “รายจ่ายรวม” แต่ต้องบอกได้ว่าเงินถูกใช้กับกิจกรรมใด ใช้เมื่อไร ครอบคลุมกี่ไร่ และได้ผลผลิตขายจริงเท่าไร หน้านี้จึงเน้นแบบบันทึกรายฤดูสำหรับจดตั้งแต่เตรียมดินจนถึงรับเงินจากผู้ซื้อ พร้อมสูตรปิดบัญชีหลังขาย
คำตอบสั้น: จดทุกกิจกรรมเป็นวันที่ ปริมาณ หน่วย ราคาต่อหน่วย เงินสด และทรัพยากรของตนเอง จากนั้นรวมต้นทุนทั้งแปลง หารด้วยพื้นที่จริงและผลผลิตที่ขายได้จริง หากต้องการอ่านหลักการและตัวอย่างละเอียดก่อนเริ่ม โปรดดู ต้นทุนปลูกข้าว 1 ไร่ คิดอย่างไร ซึ่งเป็นบทความหลักของหัวข้อนี้

กำหนดขอบเขตบัญชีก่อนเริ่มจด
ตัวเลขจะเปรียบเทียบกันได้เมื่อใช้ขอบเขตเดียวกัน ควรเขียนไว้บนหัวตารางว่าเป็นนาปีหรือนาปรัง พันธุ์อะไร ระบบปลูกแบบใด พื้นที่จริงกี่ไร่ และเริ่ม–จบรอบวันใด รวมค่าใช้จ่ายถึงหน้าแปลง จุดรับซื้อ หรือหลังหักค่าขนส่งแล้ว
- ชื่อแปลงและพื้นที่จริง: แยกแต่ละแปลงหากดิน น้ำ หรือวิธีจัดการต่างกัน
- ฤดูและพันธุ์: ช่วยเทียบผลข้ามรอบโดยไม่ปนข้อมูลคนละเงื่อนไข
- ขอบเขตต้นทุน: ระบุว่ารวมค่าเช่าที่ดิน ค่าแรงครอบครัว ค่าเสื่อม และค่าขนส่งหรือไม่
- หน่วยผลผลิต: ใช้น้ำหนักที่ขายได้จริงหลังหักความชื้นหรือสิ่งเจือปนตามใบชั่ง
ตารางบันทึกต้นทุนข้าวระหว่างฤดู
ทุกครั้งที่มีค่าใช้จ่ายหรือใช้ทรัพยากรของตนเอง ให้เพิ่มหนึ่งบรรทัด อย่ารอจำย้อนหลังตอนเก็บเกี่ยว เพราะใบเสร็จ ค่าแรง และค่าน้ำมันมักตกหล่นได้ง่าย
| วันที่ | กิจกรรม | ปริมาณ × ราคา | เงินสด | ไม่เป็นเงินสด | หมายเหตุ |
|---|---|---|---|---|---|
| วันจริง | เช่น ไถ หว่าน ใส่ปุ๋ย สูบน้ำ | จำนวน หน่วย ราคาต่อหน่วย | เงินที่จ่ายจริง | แรงงาน/ของตนเอง | แปลง ระยะข้าว ปัญหาที่พบ |
| ตัวอย่าง | จ้างเตรียมดิน | พื้นที่จริง × ราคาที่ตกลง | ใส่ยอดจากหลักฐาน | – | ตัวอย่างโครงสร้าง ไม่ใช่ราคากลาง |
รายการต้นทุนที่ควรมีในตาราง
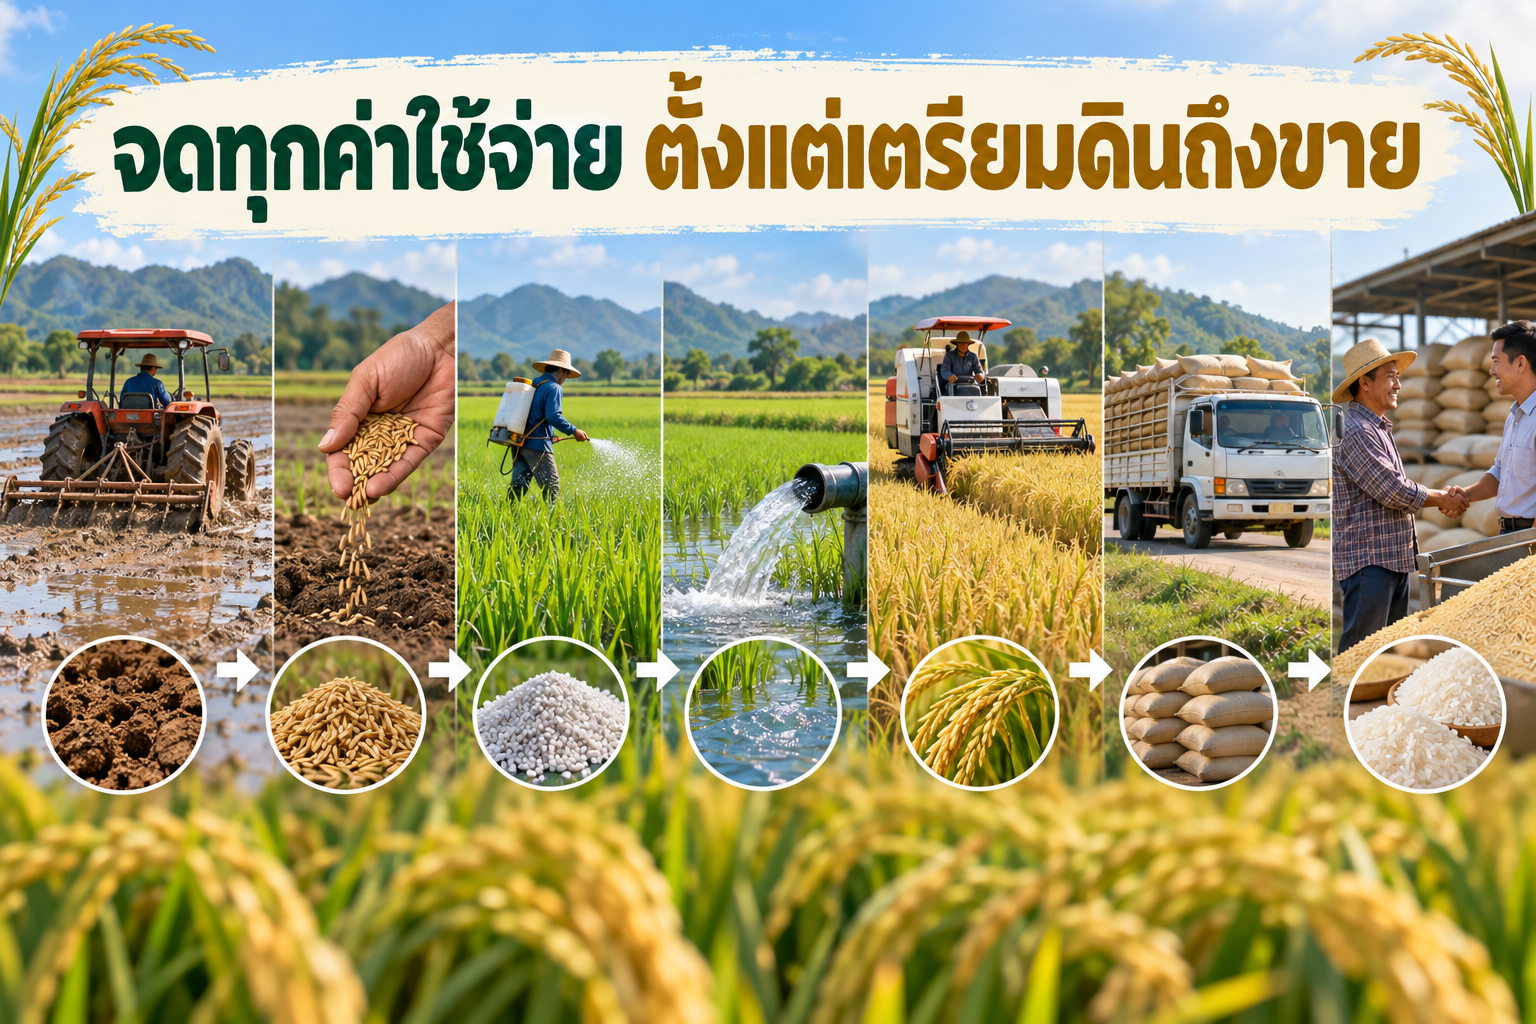
1. เตรียมดินและจัดการแปลง
บันทึกค่าไถ คราด ทำเทือก ปรับระดับ ค่าจ้าง น้ำมัน ซ่อมคันนา และวัสดุปรับปรุงดินตามที่ใช้จริง หากใช้รถของตนเองให้แยกน้ำมัน ค่าซ่อม และค่าเสื่อมโดยไม่คิดซ้ำกับค่าจ้าง
2. เมล็ดพันธุ์และการปลูก
จดชื่อพันธุ์ แหล่งที่มา น้ำหนักเมล็ด ราคาต่อหน่วย ค่าขนส่ง ค่าทดสอบความงอก รวมถึงค่าหว่าน ปักดำ หรือบริการเครื่องปลูก การจดปริมาณเมล็ดช่วยตรวจว่าความหนาแน่นสัมพันธ์กับผลผลิตและค่าใช้จ่ายอย่างไร
3. น้ำ ปุ๋ย และการดูแล
แยกค่าน้ำ ค่าไฟหรือน้ำมันสูบน้ำ สูตรและน้ำหนักปุ๋ย ค่าแรงใส่ปุ๋ย ตลอดจนค่าเฝ้าระวังและจัดการวัชพืช โรค หรือแมลงตามที่เกิดจริง ควรจดวันใช้และระยะข้าว ไม่บันทึกเป็นยอดก้อนเดียวว่า “ค่าดูแล”
4. เก็บเกี่ยว หลังเก็บเกี่ยว และขนส่ง
รวมค่ารถเกี่ยว ค่าแรง กระสอบ ตาก ลดความชื้น คัดทำความสะอาด ขนส่ง ค่าโหลด และค่าชั่ง หากมีการหักน้ำหนักหรือค่าใช้จ่ายที่จุดรับซื้อ ให้เก็บใบชั่งกับหลักฐานรับเงินไว้เทียบกัน
5. ที่ดิน แรงงานครอบครัว และเครื่องมือ
ค่าใช้จ่ายที่ไม่ได้จ่ายทันทีควรอยู่ในอีกคอลัมน์ เช่น ค่าแรงตนเอง ค่าใช้ที่ดินของตน เมล็ดที่เก็บเอง และค่าเสื่อมอุปกรณ์ การแยกเงินสดออกจากต้นทุนเต็มช่วยตอบทั้ง “ต้องเตรียมเงินเท่าไร” และ “การผลิตรอบนี้ใช้ทรัพยากรจริงเท่าไร”
ตารางปิดบัญชีหลังขาย
| รายการสรุป | วิธีกรอกหรือสูตร |
|---|---|
| ต้นทุนเงินสดทั้งหมด | รวมคอลัมน์เงินสดทุกกิจกรรม |
| ต้นทุนไม่เป็นเงินสด | รวมแรงงานครอบครัว ค่าใช้ที่ดิน ค่าเสื่อม และทรัพยากรของตนเอง |
| ต้นทุนรวมทั้งแปลง | ต้นทุนเงินสด + ต้นทุนไม่เป็นเงินสด |
| ต้นทุนรวมต่อไร่ | ต้นทุนรวมทั้งแปลง ÷ พื้นที่จริง |
| ผลผลิตขายได้ต่อไร่ | น้ำหนักขายจริง ÷ พื้นที่จริง |
| ต้นทุนต่อกิโลกรัม | ต้นทุนรวมทั้งแปลง ÷ น้ำหนักขายจริง |
| รายรับสุทธิ | เงินรับจริงจากผู้ซื้อ + รายรับผลพลอยได้ − ค่าใช้จ่ายที่ยังไม่บันทึก |
| ผลตอบแทนสุทธิ | รายรับสุทธิ − ต้นทุนรวม |
ตัวอย่างการปิดบัญชีแบบสมมติ
ตัวเลขต่อไปนี้เป็นแบบฝึกคำนวณ ไม่ใช่ราคากลาง: สมมติแปลง 8 ไร่มีต้นทุนเงินสด 30,400 บาท ต้นทุนไม่เป็นเงินสด 8,000 บาท และขายข้าวได้ 4,160 กิโลกรัม ได้เงินสุทธิ 45,760 บาท
- ต้นทุนรวมทั้งแปลง = 30,400 + 8,000 = 38,400 บาท
- ต้นทุนรวมต่อไร่ = 38,400 ÷ 8 = 4,800 บาทต่อไร่
- ผลผลิตขายได้ต่อไร่ = 4,160 ÷ 8 = 520 กิโลกรัมต่อไร่
- ต้นทุนต่อกิโลกรัม = 38,400 ÷ 4,160 = ประมาณ 9.23 บาท
- ผลตอบแทนสุทธิ = 45,760 − 38,400 = 7,360 บาททั้งแปลง หรือ 920 บาทต่อไร่
ให้แทนทุกจำนวนด้วยข้อมูลจริงของแปลง และคำนวณทั้งแบบเงินสดกับต้นทุนเต็ม หากดูเฉพาะเงินที่จ่าย อาจมองไม่เห็นค่าแรง ที่ดิน และเครื่องจักรที่ใช้ไป
ใช้ตารางอย่างไรให้ลดต้นทุนได้จริง
- เรียงค่าใช้จ่ายจากมากไปน้อย แล้วตรวจสามรายการแรกก่อน
- เทียบต้นทุนต่อกิโลกรัม ไม่ดูยอดต่อไร่อย่างเดียว เพราะผลผลิตต่างกัน
- แยกเหตุการณ์ผิดปกติ เช่น น้ำท่วม ฝนทิ้งช่วง ปลูกซ่อม หรือเก็บเกี่ยวล่าช้า
- เปรียบเทียบแปลงหรือฤดูที่ใช้พันธุ์และระบบปลูกใกล้เคียงกัน
- เลือกทดลองปรับทีละเรื่องในพื้นที่เล็ก แล้วจดผลผลิตกับต้นทุนก่อนขยายทั้งแปลง
หากต้องการทดลองราคา ผลผลิต และต้นทุนหลายกรณี ใช้แบบฟอร์มในบทความ เครื่องคำนวณต้นทุนเกษตร และก่อนเริ่มฤดูใหม่ควรอ่าน หาตลาดก่อนปลูก เพื่อให้แผนต้นทุนสัมพันธ์กับเกรด ปริมาณ และวันส่งมอบที่ผู้ซื้อต้องการ
คำถามที่พบบ่อย
ค่าแรงของตนเองต้องลงในตารางหรือไม่
ควรลงในคอลัมน์ไม่เป็นเงินสด โดยจดชั่วโมงหรือวันทำงานและใช้อัตราประเมินที่สม่ำเสมอ วิธีนี้ทำให้เห็นต้นทุนเต็มโดยไม่สับสนกับเงินที่ต้องจ่ายจริง
ใช้ราคาข้าวจากข่าวปิดบัญชีได้ไหม
ใช้ทำฉากทัศน์ก่อนขายได้ แต่การปิดบัญชีควรใช้เงินรับจริงและน้ำหนักขายจริงจากหลักฐานของตนเอง หลังหักความชื้น สิ่งเจือปน หรือค่าใช้จ่ายตามเงื่อนไขผู้ซื้อแล้ว
ต้องทำตารางแยกทุกแปลงหรือไม่
ควรแยกเมื่อแปลงมีดิน แหล่งน้ำ ระบบปลูก พันธุ์ หรือการจัดการต่างกัน หากรวมทั้งหมดไว้ด้วยกันจะหาไม่ได้ว่าแปลงใดหรืองานใดทำให้ต้นทุนและผลผลิตเปลี่ยน
สรุป
ตารางต้นทุนข้าวต่อไร่ที่ดีต้องจดระหว่างฤดู ไม่ใช่เดาตอนจบ แยกเงินสดออกจากแรงงานและทรัพยากรของตนเอง แล้วปิดบัญชีด้วยพื้นที่จริง น้ำหนักขายจริง และเงินรับสุทธิ เมื่อใช้รูปแบบเดิมทุกฤดู เกษตรกรจะเห็นทั้งเงินที่ต้องเตรียม ต้นทุนต่อกิโลกรัม จุดคุ้มทุน และรายการที่ควรปรับได้ชัดเจนขึ้น